Immobilienratgeber: Jung kauft Alt 2026
Jung kauft Alt 2026: Bis zu 180.000 Euro Förderung für Familien
Allgemein, NewsWie „Jung kauft Alt“ Familien beim Kauf sanierungsbedürftiger Bestandsimmobilien helfen kann.

Ein älteres Haus kann für Familien eine interessante Alternative zum Neubau sein – gerade dann, wenn Lage, Grundstück und Kaufpreis passen. Gleichzeitig schrecken notwendige energetische Modernisierungen viele Kaufinteressenten zunächst ab.
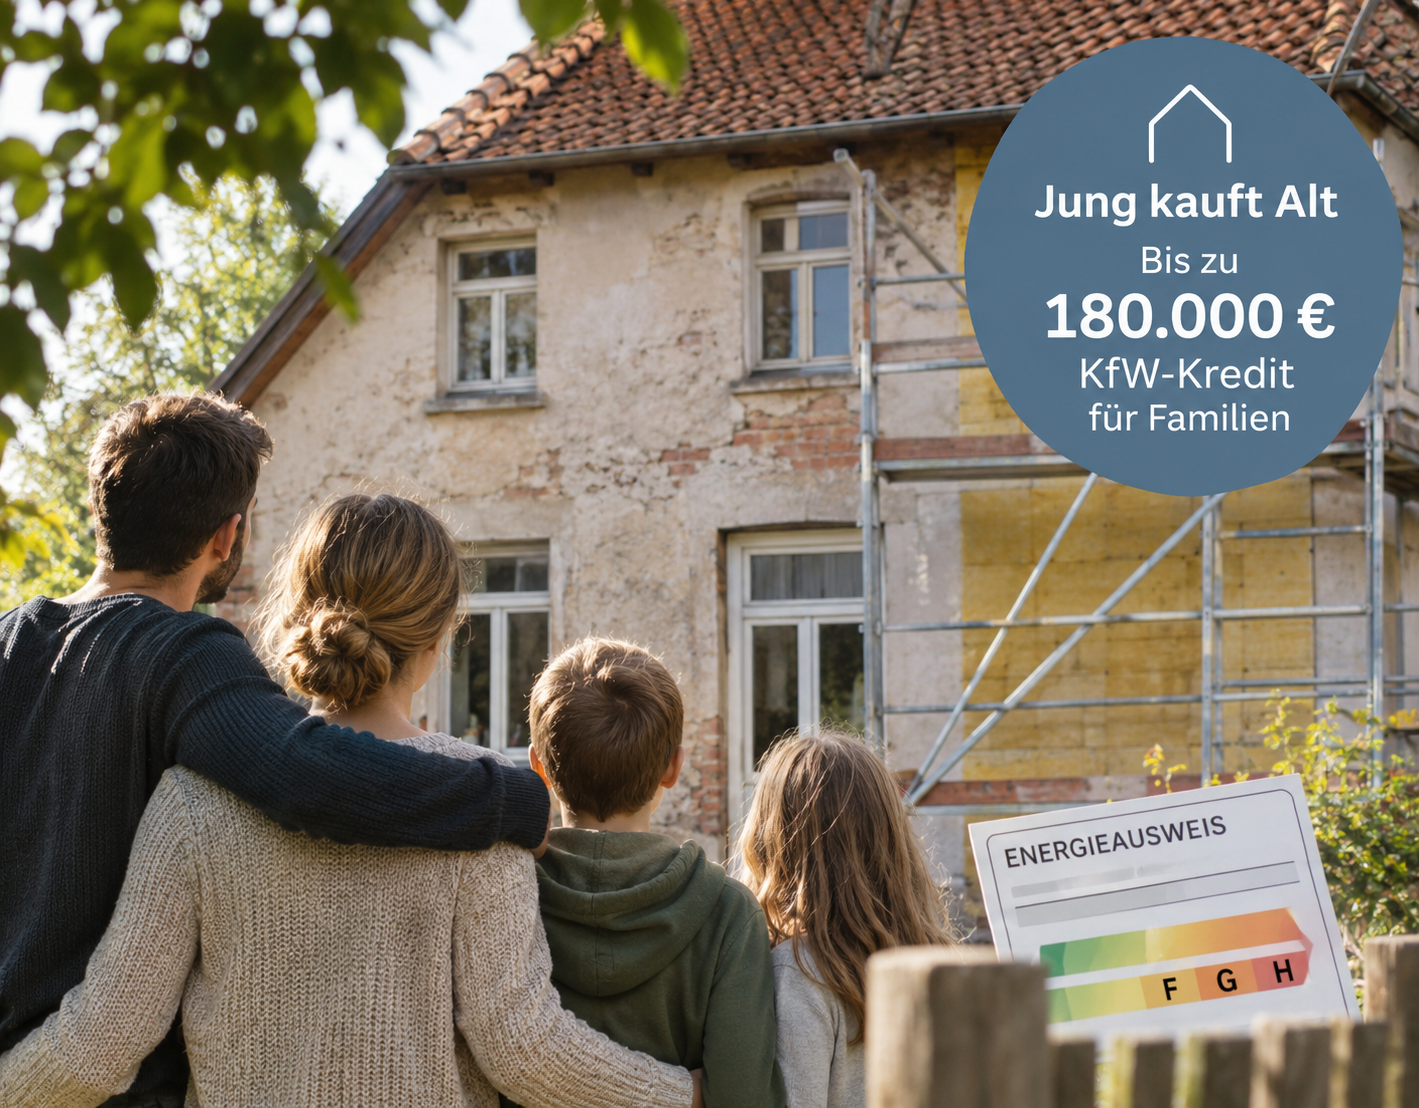
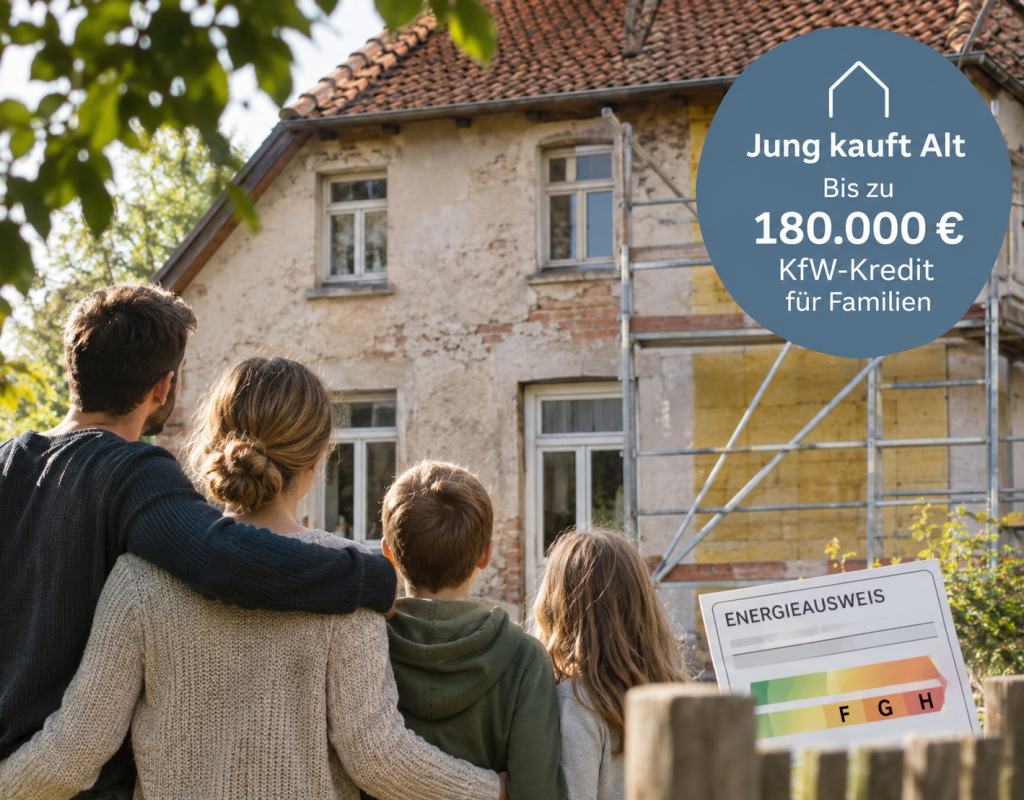
Genau hier setzt das KfW-Förderprogramm „Jung kauft Alt“, offiziell „Wohneigentum für Familien – Bestandserwerb“ (KfW 308), an. Seit dem 3. August 2026 gelten verbesserte Konditionen: Je nach Zahl der Kinder können Familien einen zinsverbilligten Förderkredit von bis zu 180.000 Euro für den Immobilienkauf erhalten.
Doch die Förderung ist an klare Voraussetzungen geknüpft. Wer sie nutzen möchte, sollte deshalb bereits vor der Unterzeichnung des Kaufvertrags prüfen, ob Familie und Immobilie förderfähig sind.
„Jung kauft Alt“ soll Familien mit Kindern dabei unterstützen, bestehendes Wohneigentum zu erwerben und energetisch zu verbessern.
Gefördert wird dabei nicht irgendeine Bestandsimmobilie. Das Haus oder die Eigentumswohnung muss zum Zeitpunkt der Antragstellung eine vergleichsweise niedrige Energieeffizienz aufweisen. Voraussetzung ist grundsätzlich ein gültiger Energiebedarfs- oder Energieverbrauchsausweis mit der Energieeffizienzklasse F, G oder H.
Damit verfolgt das Programm zwei Ziele: Familien sollen leichter Wohneigentum erwerben können und gleichzeitig soll energetisch schlechter Gebäudebestand modernisiert werden.
Planen Sie den Verkauf Ihrer Immobilie und sind sich unsicher über den richtigen Verkaufspreis? Teilen Sie uns gerne die Details Ihres Objekts mit. So können Sie von einer maßgeschneiderten, unverbindlichen Bewertung und Beratung durch einen unserer Fachleute profitieren. Dadurch wird sichergestellt, dass der Verkaufspreis Ihrer Immobilie exakt festgelegt wird, was eine ideale Ausgangsbasis für deren erfolgreiche Vermarktung bietet. Nutzen Sie das Know-how unserer Spezialisten, um den wahren Wert Ihres Eigentums zu ermitteln und optimale Verkaufsmöglichkeiten zu gewährleisten.


Die maximale Kredithöhe richtet sich nach der Zahl der Kinder:
Gefördert wird der Kaufpreis der Immobilie inklusive Grundstück. Kaufnebenkosten wie Grunderwerbsteuer, Notar oder Makler gehören dagegen nicht zur Förderung. Für Sanierungsmaßnahmen können jedoch gegebenenfalls weitere Förderprogramme infrage kommen.
Die Förderung ist kein Zuschuss, sondern ein zinsverbilligter KfW-Kredit. Die konkrete Verzinsung orientiert sich am Kapitalmarkt und kann sich laufend verändern. Maßgeblich sind deshalb die Konditionen zum Zeitpunkt der KfW-Zusage. Die Laufzeit kann bis zu 35 Jahre betragen, die Zinsbindung bis zu zehn Jahre.
Die Förderung richtet sich ausdrücklich an Familien mit geringem oder mittlerem Einkommen.
Bei einem Kind darf das zu versteuernde Haushaltseinkommen maximal 90.000 Euro pro Jahr betragen. Für jedes weitere Kind erhöht sich die Einkommensgrenze um 10.000 Euro.
Damit ergeben sich beispielsweise folgende Grenzen:
Entscheidend ist dabei nicht einfach das aktuelle Bruttoeinkommen. Die KfW betrachtet das zu versteuernde Einkommen. Für einen Antrag im Jahr 2026 wird der Durchschnitt aus den Einkommen der Jahre 2023 und 2024 zugrunde gelegt.
Familien sollten deshalb frühzeitig ihre entsprechenden Einkommensteuerbescheide bereithalten.
Neben der Einkommensgrenze gibt es weitere Voraussetzungen.
Im Haushalt muss mindestens ein Kind unter 18 Jahren leben. Die Immobilie muss anschließend selbst genutzt werden, und die Antragstellenden dürfen bei Antragstellung grundsätzlich nicht bereits über eine Wohnimmobilie in Deutschland verfügen.
Außerdem muss der Eigentumsanteil an der geförderten Immobilie mindestens 50 Prozent betragen.
Nicht gefördert werden beispielsweise Ferienhäuser, Ferienwohnungen, reine Grundstückskäufe sowie Umschuldungen bestehender Finanzierungen.
Wer bereits Wohneigentum besitzt und dieses vor dem Kauf einer neuen Immobilie verkauft, sollte die zeitliche Reihenfolge besonders genau prüfen. Laut KfW kann der neue Förderantrag frühestens gestellt werden, wenn die Voraussetzungen hinsichtlich des bisherigen Eigentums erfüllt sind.
Nicht jedes ältere Haus ist automatisch förderfähig. Entscheidend ist unter anderem der Energieausweis. Die Immobilie muss grundsätzlich die Energieeffizienzklasse F, G oder H haben. Damit richtet sich das Programm bewusst an Häuser und Wohnungen mit energetischem Verbesserungsbedarf. Für Kaufinteressenten kann sich deshalb ein genauer Blick auf den Energieausweis lohnen. Gerade bei älteren Bestandsimmobilien in Flensburg, Schleswig, Glücksburg, Harrislee oder Angeln kann eine förderfähige Immobilie finanziell interessanter werden.
Nach dem Erwerb muss die Immobilie energetisch verbessert werden. Je nach gewähltem Weg kann dies über eine umfassendere Sanierung oder bestimmte energetische Einzelmaßnahmen erfolgen. Für die Umsetzung haben Käufer grundsätzlich 54 Monate nach der Förderzusage Zeit. Trotzdem sollte der Sanierungsbedarf bereits vor dem Kauf realistisch eingeschätzt werden. Ein niedriger Kaufpreis allein bedeutet nicht automatisch, dass eine Immobilie insgesamt günstig ist.
Eine wichtige Verbesserung für Käufer ist der vergleichsweise lange Zeitraum für die Umsetzung: Die notwendigen energetischen Maßnahmen müssen innerhalb von 54 Monaten nach der Förderzusage abgeschlossen werden. Das entspricht viereinhalb Jahren. Familien müssen also nicht zwangsläufig direkt nach dem Einzug sämtliche Maßnahmen gleichzeitig durchführen. Trotzdem empfiehlt sich bereits vor dem Immobilienkauf eine realistische Sanierungsplanung. Insbesondere bei älteren Einfamilienhäusern können Dach, Fenster, Heizung und Gebäudehülle zusammen erhebliche Investitionen erfordern. Ein günstiger Kaufpreis allein sagt deshalb wenig darüber aus, ob das Gesamtprojekt finanziell attraktiv ist.
Einer der wichtigsten Punkte des Programms betrifft die Reihenfolge.
Der Förderkredit muss grundsätzlich vor Abschluss des notariellen Kaufvertrags über einen Finanzierungspartner beantragt werden. Ein bereits abgeschlossener Kaufvertrag kann förderschädlich sein.
Die KfW ermöglicht zwar unter bestimmten Voraussetzungen einen Kaufvertrag mit einer aufschiebenden Bedingung hinsichtlich der Förderzusage. Auch hier sollten Käufer jedoch Bank und Notariat rechtzeitig einbeziehen.
Der praktische Rat lautet deshalb: Wer „Jung kauft Alt“ nutzen möchte, sollte die Förderung nicht erst prüfen, nachdem das Traumhaus gefunden und der Notartermin vereinbart wurde.
Idealerweise werden Finanzierung, Förderfähigkeit und Sanierungskonzept möglichst früh zusammengedacht.
„Jung kauft Alt“ ist 2026 deutlich interessanter geworden. Familien können abhängig von ihrer Kinderzahl einen zinsverbilligten KfW-Kredit von 140.000 bis 180.000 Euro erhalten. Gleichzeitig bietet die Weiterentwicklung der Sanierungsanforderungen mehr Möglichkeiten bei der energetischen Modernisierung.
Die Förderung ersetzt jedoch keine sorgfältige Prüfung der Immobilie.
Wer ein älteres Haus kaufen möchte, sollte Energieausweis, Gebäudezustand, Sanierungsbedarf, Gesamtfinanzierung und Förderfähigkeit möglichst vor dem Notartermin klären. Dann kann aus einem sanierungsbedürftigen Bestandshaus tatsächlich eine interessante Alternative zum Neubau werden.
Die wichtigsten Fragen und Antworten zu Bauzinsen im Herbst 2026:
Wie hoch ist die Förderung bei „Jung kauft Alt“ ?
Seit dem 3. August 2026 beträgt der maximale KfW-Kredit 140.000 Euro bei einem Kind, 160.000 Euro bei zwei Kindern und 180.000 Euro bei drei oder mehr Kindern.
Welche Energieklasse muss das Haus haben?
Zum Zeitpunkt der Antragstellung muss für die Immobilie grundsätzlich ein gültiger Energieausweis mit der Energieeffizienzklasse F, G oder H vorliegen.
Wie hoch darf das Einkommen sein?
Bei einem Kind liegt die Grenze des zu versteuernden Haushaltseinkommens bei 90.000 Euro jährlich. Für jedes weitere Kind steigt die Grenze um 10.000 Euro.
Wie lange haben Käufer für die Sanierung Zeit?
Die vorgeschriebenen energetischen Maßnahmen müssen grundsätzlich innerhalb von 54 Monaten nach der KfW-Zusage abgeschlossen werden.
Darf der Kaufvertrag vor dem KfW-Antrag unterschrieben werden?
Grundsätzlich muss der Förderantrag vor dem notariellen Kaufvertrag gestellt werden. Unter bestimmten Voraussetzungen ist ein Kaufvertrag mit einer aufschiebenden Bedingung möglich. Käufer sollten die konkrete Gestaltung vorher mit Finanzierungspartner und Notariat abstimmen.
Gerade bei einem älteren Haus entscheidet nicht nur der Kaufpreis darüber, ob eine Immobilie wirklich zu Ihnen passt. Lage, Zustand, Energieeffizienz und möglicher Sanierungsbedarf sollten gemeinsam betrachtet werden.
Brocks Immobilien unterstützt Sie bei der Suche nach passenden Häusern und Wohnungen in Flensburg, Schleswig, Glücksburg, Harrislee, Angeln und dem nördlichen Schleswig-Holstein.
Hinweis: Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Finanz-, Förder-, Steuer- oder Rechtsberatung dar. Förderbedingungen und Finanzierungskonditionen können sich ändern. Vor einer Kaufentscheidung sollten die aktuellen Bedingungen bei KfW, Finanzierungsinstitut und gegebenenfalls Energieberatung geprüft werden.
Wir freuen uns über Ihre Email oder eine Nachricht über unser Kontaktformular.